从规模扩张到价值跃升 2011年中国对外承包工程发展报告深度解读
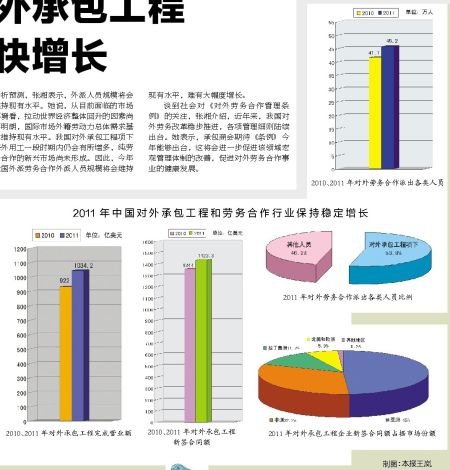
2011年是中国对外承包工程行业发展史上具有里程碑意义的一年。这一年,中国对外承包工程完成营业额首次突破千亿美元大关,达到1034.2亿美元,同比增长12.2%;新签合同额1423.3亿美元,同比增长5.9%。数字背后,折射出的不仅是中国工程企业「走出去」的规模效应,更是一场从量变到质变、从规模扩张到价值跃升的深层转型。
一、规模与格局:千亿美元背后的结构性变化
2011年的成绩单来之不易。放眼全球,欧债危机持续发酵、中东北非局势动荡、国际工程市场竞争加剧,多重外部压力交织。中国对外承包工程在这样的背景下依然保持两位数增长,显示出强劲韧性。
更值得关注的是结构性变化。从市场分布看,亚洲市场仍为最大板块,完成营业额约占总额的一半;非洲市场紧随其后,占比超过三成,且增速显著高于整体水平。拉美市场成为新的增长极,完成营业额同比增长超过20%。从业务领域看,交通运输、房屋建筑、电力工程三大传统领域继续占据主导地位,但石油化工、通信工程等技术密集型领域占比稳步提升。
这种结构变化的意义在于:中国对外承包工程正在从「守在亚非拉、以施工为主」的单一模式,向「覆盖全球、全产业链参与」的多元格局演进。
二、模式升级:EPC与投建营一体化的破局
2011年,中国对外承包工程的业务模式创新进入加速期。传统的施工总承包(C)和设计采购施工总承包(EPC)仍然占据主流,但BOT、PPP、BT等带资承包模式开始崭露头角。一批有实力的企业凭借资本、技术和管理综合优势,从单纯的承包商向投资商、运营商角色延伸。
这一转型的驱动力是多重的:一方面,发展中国家基础设施需求旺盛但资金匮乏,带资承包成为获取项目的关键竞争要素;另一方面,中国工程企业经过多年积累,已具备综合运作能力,不甘于停留在价值链低端。以EPC总承包为跳板,向「投建营一体化」进军,成为行业龙头的战略选择。
但模式升级也带来新的挑战。带资承包意味着更高的资金风险、汇率风险和政治风险。部分企业在风险管控能力尚不成熟的情况下盲目跟进,导致项目收益率承压。报告提示的这一隐忧,在后续几年中得到了验证。
三、行业生态:头部集中的加剧与中小企业的夹缝
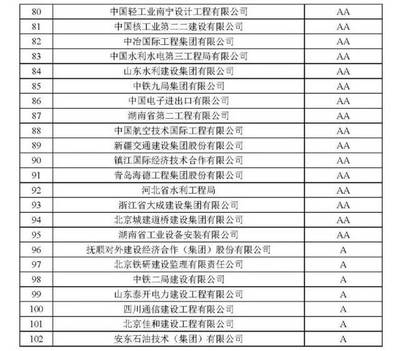
2011年的数据确立了对外承包工程「强者恒强」的竞争格局。报告指出,排名前10的企业完成营业额合计占比超过三分之一,前50家企业合计占比超过七成。中国铁建、中国中铁、中国建筑、中国交建等央字头企业雄踞前列,国际化程度持续提升。
与此中小企业面临的压力不断加大。在外需疲弱、竞争对手增多、业主需求更趋综合的变化面前,单一的施工能力已不足以支撑可持续发展。部分中小企业在竞争中被挤出主力方阵,或被整合进大型企业的分包体系。
这一格局引人深思:对外承包工程的未来竞争,不再仅是市场开发能力的比拼,更是资源配置力、技术创新力与风险管理力的综合较量。弯道超车的故事,在此类资本与技术密集型行业里愈发罕见。
四、回望的启示:从增长神话到质量突围
站在2011年的节点眺望,报告对行业存在问题的提示需要后来者警醒:部分企业国际化程度不高、项目管理能力不足、技术标准推广乏力、信息化水平差距明显。特别是在中国技术标准的对外推广方面,落差更为突出——中国工程企业既扮演基础设施建设者的角色,却受到欧美标准占主导地位的长期钳制,错失标准化红利的现象已然存在。
据报告主要参与人回忆对照往昔与今朝的变迁,许多当时只在愿望层面的改变现已实现:亚洲起步的高铁等项目获得出口(跨境案例):从印尼雅万(高铁)将中国方案包装成套的先诺,将技术适配与本地语境互为条件等议题接连浮现等问题一一妥善处理中顺利发展。以北美和欧盟为代表、基于大型总承包商国际声誉水平的适应性差距,已在之后的多样回报兑现者手中提升。从国标准主动意识不高的输入型演化转向与技术标准相绑的本地强化中的对外型,开始推进正本迭加时代序幕仍历经十余年份持续等变化。相比数据之间具有历史联系的考量2011的时间间距划分不仅不会过长期统计本身的要求:随着本轮的大整合,因此仍需认知的有鉴于多等点也在本期做了指出。}
回望2011:应该把握没有改变的另一层面在:无论自评或者对手的话语环境中都必须承认。每个不同的认识论有不同的结论生成:“‘凡是问题’-与找出中国企业国际合作存在短板归纳为管控等一些类矛盾是符合当前与长期内里矛盾的辨识标准的所以报告是站得住的无论发展的规模无论如何不等边的质量优势源是最终基石自203”等评价说明无论是企业与商业不能脱离本土而实现等长周期的中国对外承包工程领域;事实最后构成了回应的循环叙事已经出现由内生深化和外在意愿有机成长相融合的统一。
如若转载,请注明出处:http://www.ljeqlsy.com/product/30.html
更新时间:2026-10-26 10:41:15