2023-2028年中国对外承包工程行业市场发展现状及投资方向研究报告
一、行业概述
对外承包工程是指中国企业通过投标、议标等方式承接境外建设工程项目,涵盖建筑、交通、能源、通信等领域的工程设计与施工。该行业是中国企业“走出去”的重要载体,对推动国际产能合作、提升中国技术标准影响力具有战略意义。
二、市场发展现状(2023年)
- 总体规模:2023年,中国对外承包工程完成营业额约1600亿美元,同比增长约3%;新签合同额超2600亿美元,同比增长约5%。尽管全球经济增长放缓,但行业仍保持韧性。
- 区域分布:亚洲(占比约55%)和非洲(占比约25%)仍是核心市场,重点涉及基础设施和能源项目;欧洲和拉美市场占比分别为12%和8%,呈稳步增长态势。
- 领域结构:交通运输(30%)、一般建筑(25%)、电力工程(20%)为前三大领域。新能源(光伏、风电)和数字化基建(数据中心、通信网络)项目占比显著提升。
- 竞争格局:头部企业集中度较高,中交建、中国电建、中国铁建等大型央企占据主导地位;民营企业在中小型项目及专业领域(如环保工程)表现活跃。
- 政策环境:“一带一路”倡议持续深化,RCEP红利释放,政策支持力度加大;但部分国家贸易保护主义抬头、地缘政治风险增加,对项目落地形成挑战。
三、驱动因素与挑战
- 驱动因素:
- 全球基础设施需求旺盛,尤其在发展中国家;
- 中国企业在成本、效率和技术(如高铁、特高压)方面具备比较优势;
- 政策性金融支持(如亚投行、丝路基金)提供融资便利。
- 主要挑战:
- 国际市场竞争加剧,日韩、土耳其等企业发力;
- 东道国债务可持续性问题导致项目延期或缩水;
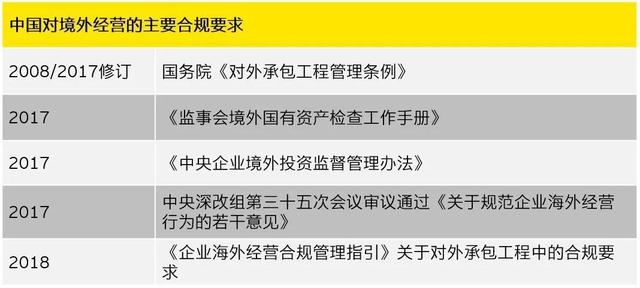
- 合规与ESG要求趋严,企业面临更高的运营成本。
四、投资方向建议(2023-2028年)
- 绿色低碳领域:重点投资光伏、风电、储能及绿色建筑项目,契合全球碳中和趋势,可关注中东、东南亚市场。
- 数字化与新基建:布局智慧城市、数据中心、5G通信网络等,发挥中国在数字经济领域的经验优势。
- 区域差异化策略:
- 亚洲:深耕东南亚、中东,参与区域互联互通项目;
- 非洲:聚焦能源转型和民生工程,探索“投建营一体化”模式;
- 欧洲:通过并购或联合体方式进入高端市场,侧重环保和新能源。
- 产业链延伸:向工程咨询、设计、运营维护等上下游拓展,提升附加值;加强与设备制造、金融保险企业协同出海。
- 风险防控:强化国别风险评估,利用出口信用保险和第三方市场合作分散风险;注重本地化经营,履行社会责任。
五、结论
2023-2028年,中国对外承包工程行业将呈现“稳中提质”态势,绿色化、数字化、一体化成为转型方向。企业需把握“一带一路”机遇,优化市场布局,加强合规与风险管理,以创新驱动实现高质量发展。
如若转载,请注明出处:http://www.ljeqlsy.com/product/53.html
更新时间:2026-11-13 03:43:19