对外承包工程出口货物退税政策解析
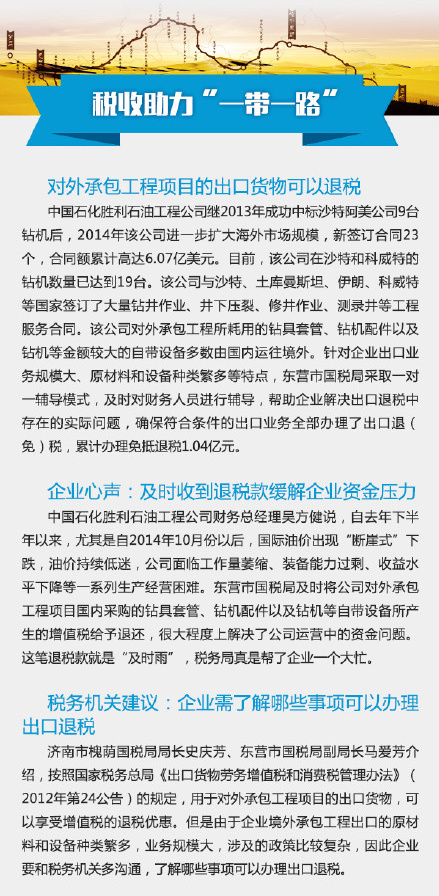
对外承包工程作为我国企业“走出去”的重要形式,在带动设备、材料和技术出口方面发挥着关键作用。为支持对外承包工程发展,国家针对对外承包工程项目下的出口货物制定了相应的退税政策。本文结合相关法规及实务操作,对该政策要点进行系统梳理。
一、政策依据
对外承包工程出口货物退税的主要依据包括《国家税务总局关于发布〈出口货物劳务增值税和消费税管理办法〉的公告》(国家税务总局公告2012年第24号)及《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39号)等文件。这些文件明确了对外承包工程出口货物的退(免)税适用范围、申报条件及管理要求。
二、适用条件
根据规定,对外承包工程出口货物申请退(免)税须同时满足以下条件:
- 企业须具备对外承包工程经营资格,并已办理对外贸易经营者备案登记或取得相关资质;
- 出口货物必须是对外承包工程项目实际使用的设备、材料及施工机具等,且已报关出口;
- 企业须按规定进行出口退(免)税备案,并在申报期内收齐相关单证;
- 出口货物在财务上已作销售处理,并已收汇(特殊情形除外)。
三、退(免)税计算
对外承包工程出口货物适用增值税退(免)税政策,具体采用“免、抵、退”税办法或“免、退税”办法,视企业类型及货物来源而定。外贸企业从小规模纳税人购进并持普通发票的货物,特准退税;生产企业则按“免、抵、退”税办法计算。退税率依据出口货物对应的增值税退税率执行。
四、申报流程与单证要求
企业应在货物报关出口之日次月起至次年4月30日前的各增值税纳税申报期内,收齐有关凭证,向主管税务机关申报办理出口货物增值税免抵退税及消费税退税。申报时需提供以下资料:
- 出口货物报关单(出口退税专用);
- 出口发票;
- 对外承包工程合同(协议)复印件;
- 作为工程结算依据的境外工程承包收入证明材料;
- 主管税务机关要求提供的其他资料。
税务机关对对外承包工程出口货物退税实行备案管理,企业应在首次申报退税前,将对外承包工程合同等资料报送主管税务机关备案。
五、风险提示与注意事项
- 企业应确保出口货物真实用于对外承包工程,避免以工程项目名义骗取退税;
- 境外工程收入应及时结汇并按规定进行国际收支申报;
- 未在规定期限内申报退税的,可按现行规定申请延期申报或适用免税政策;
- 注意区分对外承包工程出口货物与一般贸易出口,不得混淆适用退税政策。
六、意义与展望
对外承包工程出口货物退税政策有效降低了企业“走出去”的税收成本,增强了我国工程企业的国际竞争力。随着“一带一路”倡议的深入推进,企业应准确把握政策要点,规范税务管理,充分享受政策红利,同时防范税务风险。税务机关或将进一步优化退税流程,提升服务质效,为企业开展对外承包工程提供更加便利的税收环境。
如若转载,请注明出处:http://www.ljeqlsy.com/product/9.html
更新时间:2026-10-26 23:08:23